
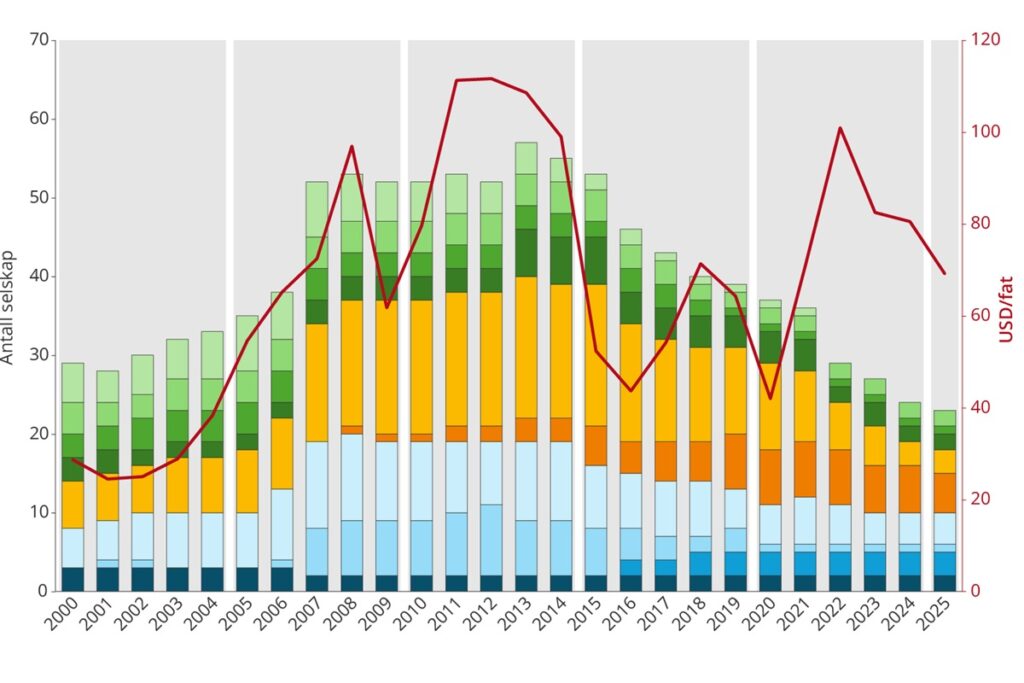
I årets Ressursrapport beskriver Sokkeldirektoratet (Sodir) en sokkel der aktørbildet har endret seg betydelig de siste 25 årene.
På 2000-tallet bidro TFO- og leterefusjonsordningen til å trekke inn en rekke nye selskaper. Små og mellomstore letemiljøer utfordret etablerte oppfatninger og bidro til et mer mangfoldig aktørbilde.
På toppen i 2013 var hele 57 selskaper aktive på norsk sokkel. Ved utgangen av 2025 var tallet redusert til 23.
Johan Sverdrup er kanskje det mest kjente eksemplet på betydningen av mangfold i letingen. Da Lundin boret letebrønnen 16/2-6 i 2010, resulterte det i et av de største funnene på norsk sokkel. Funnet viste hvordan alternative geologiske tolkninger kan skape store verdier.
Siden den gang har norsk sokkel blitt både mer konsolidert og mer norskdominert.
Oljeprisfallet i 2014 rammet mange av de mindre leteselskapene hardt. Flere manglet finansielle muskler til å håndtere en langvarig nedgang, og antallet aktive selskaper falt markant i årene som fulgte.
Samtidig ble kapitaldisiplin et stadig viktigere krav fra investorer og långivere. Mange selskaper flyttet oppmerksomheten fra mer risikofylte letekonsepter til prospekter nær eksisterende infrastruktur – nærfeltleting. Slike prosjekter gir ofte høy lønnsomhet, rask produksjonsstart og bidrar til å forlenge levetiden til etablerte felt.
Samtidig peker Sokkeldirektoratet på at denne typen leting i begrenset grad har bidratt til store ressurstilskudd. Skal vi gjøre nye, større funn, kreves mer leting i mer umodne områder.
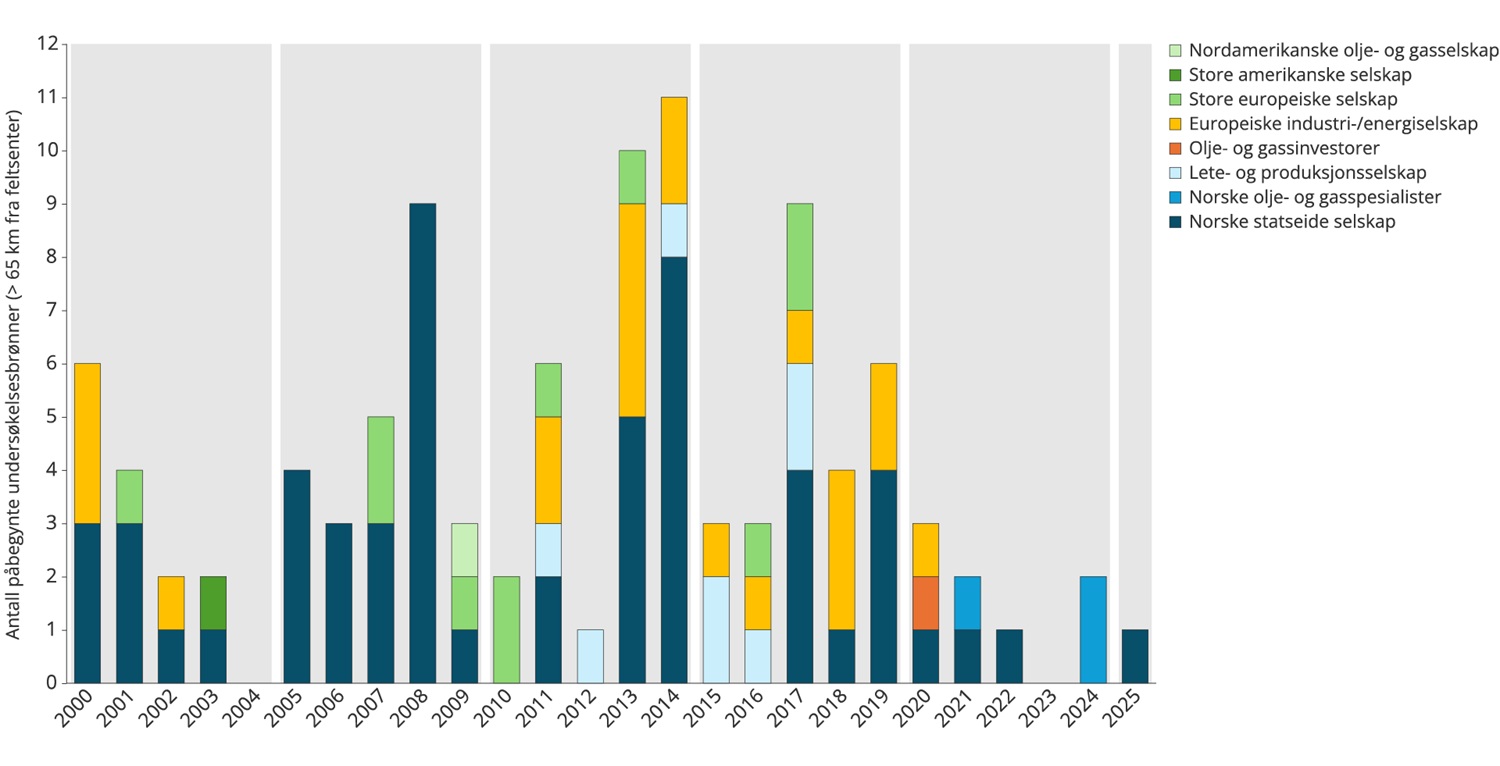
Som nevnt er norsk sokkel i dag mer konsolidert og norskdominert enn noen gang tidligere. Equinor, Aker BP og Vår Energi er de mest aktive operatørene både i letefasen og i utbyggings- og driftsfasen.
I 2025 stod norske operatører for hele 89 prosent av produksjonen.
Sodir peker på at denne utviklingen har flere positive sider. Sterke norske selskaper har vist evne til å videreutvikle felt, gjennomføre store utbygginger og forvalte modne områder.
Likevel advarer direktoratet mot at konsolideringen kan begrense mangfoldet i letefasen.
Ifølge rapporten har flere internasjonale selskaper forlatt norsk sokkel, mens konsolideringen har redusert antallet spesialiserte leteselskaper. Dermed kan også bredden i geologiske vurderinger, risikovilje og forretningsmodeller bli mindre.
Sokkeldirektoratet understreker imidlertid at mangfold ikke nødvendigvis handler om antall selskaper alene. Det avgjørende er at ulike fagmiljøer fortsatt utfordrer etablerte sannheter, tester alternative geologiske hypoteser og har ulik risikotoleranse.
«Utfordringen framover er ikke først og fremst antallet aktører, men å sikre at mangfoldet av geologiske vurderinger, risikotilnærminger og tidshorisonter er stort nok», fremholder Sodir.
Valg av letestrategi, prioritering av prospekter og balansen mellom nærfeltleting og leting i mindre modne områder står på agendaen når industrien møtes på NCS Exploration Strategy 2026 i Stavanger i november. Her møter du også Galdor Exploration – Norges nyeste leteselskap.
NCS Exploration Strategy 2026
Strategy-konferansen er møtestedet der mange av de fremste aktørene på norsk sokkel stiller opp for å dele sine tanker og sine strategier rundt leting. Blant bidragsyterne finnes representanter fra både industri, myndigheter og analysemiljøer.
Stavanger (Scandic Forus)
17.-18. november 2026