Close Menu
    Facebook LinkedIn
    Geo365
    Facebook LinkedIn
    BESTILL Login ABONNÉR PÅ NYHETSBREV
    • Hjem
    • Anlegg og infrastruktur
    • Aktuelt
    • Bergindustri
    • Dyphavsmineraler
    • Miljø
    • Olje og gass
    • Geofunn
    • Download Media Guide
    Geo365
    You are at:Home » Det handler ikke bare om gruver
    Bergindustri

    Det handler ikke bare om gruver

    Kinas grep om kritiske mineraler kan ikke løses utelukkende ved å utvikle nye forekomster. Prosesseringskapasitet er vel så viktig.
    By Ronny Setsåjuni 2, 2026
    Del denne artikkelen Facebook Twitter LinkedIn Email

    Bolidens smelteverk i Odda produserer grønn sink og sinklegeringer basert på malm fra Sverige og Irland. Foto: Boliden

    Facebook Twitter LinkedIn Email

    Den en gang så «trauste» bergindustrien har de seneste årene – og spesielt etter Russlands invasjon av Ukraina – fått oppmerksomhet fra øverste hold.

    Det handler ikke lenger bare om det grønne skiftet – politiske ledere tar nå også inn over seg at mineralindustrien er en viktig leverandør av råmaterialer som er avgjørende for teknologi, energi og forsvar. Dessuten er sikker tilgang til mineraler og metaller, som samfunnet vårt er avhengig av, avgjørende for å redusere sårbarhet mot eksportrestriksjoner og brudd i forsyningskjedene.

    Analysebyråer, politikere, medier og foredragsholdere har gjentatte ganger pekt på Kina som den dominerende leverandøren av en rekke kritiske mineraler, som ved flere anledninger innført eksportrestriksjoner.

    Diagrammet under, hentet fra Det internasjonale energibyrået (IEA), understreker Kinas dominans.
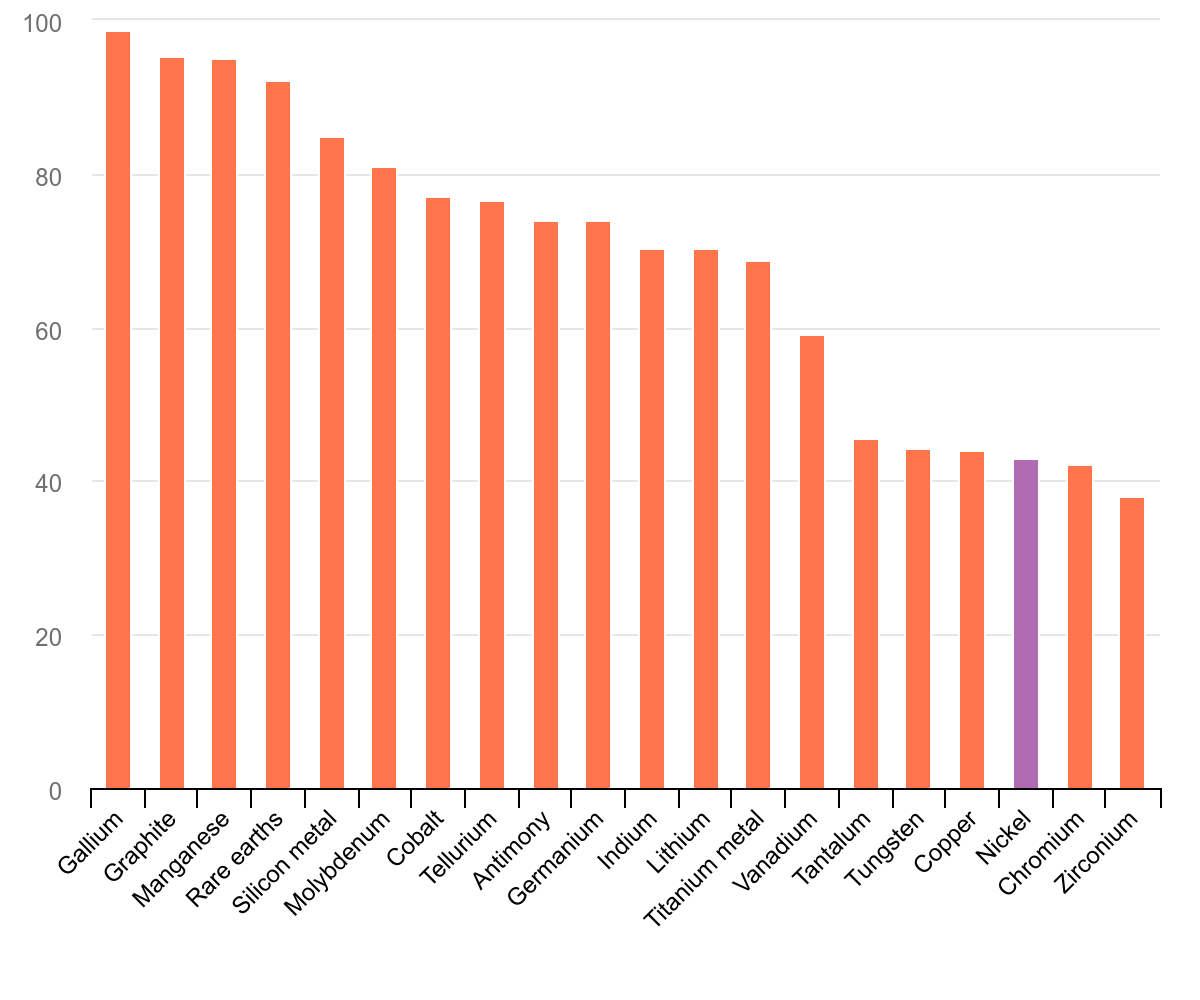
    Diagrammet viser markedsandelen til den dominante aktøren (rødt: Kina, lilla: Indonesia) innen prosessering for 20 energirelaterte mineraler. Illustrasjon: IEA, Global Critical Minerals Outlook 2025

    USA, EU og Norge har tatt inn over seg at situasjonen er uholdbar: Om tilførselen av kritiske mineraler skulle stoppe, stopper også vestlig industri opp.

    En ny mineralsatsning er i gang, men bildet må nyanseres. For det er ganske riktig at Kina nærmest har et monopol på en rekke metaller, men dette gjelder først og fremst prosessering.

    Om vi ser på utvinning, altså gruvedrift, er situasjonen en annen: Kinas markedsandel i 2024 var eksempelvis 8 prosent for kobber, 22 prosent for litium, 3 prosent for nikkel og 3 prosent for kobolt.

    Landet er dermed avhengig av import av mange mineraler, noe som speiler vestens sårbarhet for import av prosesserte produkter. Kina dominerer likevel utvinning av grafitt og REE, mens Indonesia og Den demokratiske republikken Kongo står for mye av den globale produksjonen av henholdsvis nikkel og kobolt.
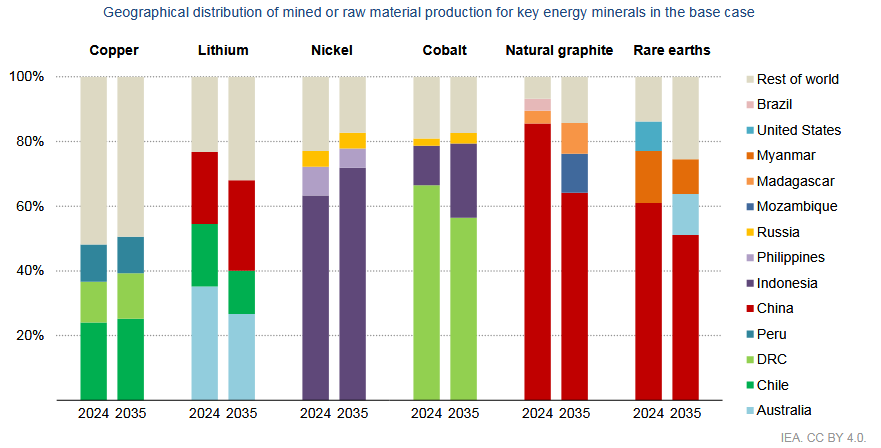
    Markedet for utvinning av metaller er høyt konsentrert for grafitt og REE, og mindre for kobber. Og det er ikke kun Kina (rødt) som dominerer. Kilde: IEA, Global Critical Minerals Outlook 2025

    Dette betyr at sårbarhet alene ikke rettferdiggjør nye gruver for alle typer mineraler. For noen, som kobber, er tilgangen mer diversifisert, og risikoen for forsyningsbrudd lavere. IEA varsler imidlertid et fremtidig underskudd på kobber, noe som helt klart er et solid argument for økt leting og utvikling av nye kobberforekomster, som Nussirprosjektet i Norge.

    Samtidig kan det for andre mineraler være vel så kritisk å bygge kapasitet for prosessering, som for utvinning av malm. Ett eksempel er REE og en utvikling av Fensfeltet, Europas største dokumenterte forekomst. Her vil det ikke være nok å realisere en gruve – skal Fensfeltet bidra til å redusere avhengigheten av Kina, må det også bygges prosesseringskapasitet (noe som er påtenkt).

    Norge er godt posisjonert til å støtte EUs mål om økt hjemlig prosessering. Med rikelig vannkraft og dype fjorder for utskipning har landet bygget en sterk metallurgisk industri. Wikipedia lister opp 23 smelteverk i Norge (per 2018).

    Related Posts

    Savner nye mineralgrep

    oktober 14, 2026

    16 tonn mineraler per nordmann

    oktober 12, 2026

    LNS går inn i Fensfeltet

    oktober 7, 2026
    Add A Comment

    Comments are closed.

    NYHETSBREV
    Abonner på vårt nyhetsbrev
    geo365.no: ledende leverandør av nyheter og kunnskap som vedrører geofaget og geofaglige problemstillinger relatert til norsk samfunnsliv og næringsliv.
    KONFERANSER

    AI still can’t beat the palynologist
    Oct 16, 2026

    AI still can’t beat the palynologist

    Tettere på terra incognita
    Oct 13, 2026

    Tettere på terra incognita

    Vekket interesse for geofag
    Oct 07, 2026

    Vekket interesse for geofag

    Høyere gruvedammer kan gi større katastrofer  
    Oct 05, 2026

    Høyere gruvedammer kan gi større katastrofer  

    Overreaksjon kan utløse istid
    Sep 30, 2026

    Overreaksjon kan utløse istid

    Subsurface noise #11
    Oct 16, 2026

    Subsurface noise #11

    Global gas storage projects on the rise
    Oct 15, 2026

    Global gas storage projects on the rise

    The 1-meter sand that made the decisive call
    Oct 14, 2026

    The 1-meter sand that made the decisive call

    Contrasting fortunes in Sub Saharan Africa
    Oct 13, 2026

    Contrasting fortunes in Sub Saharan Africa

    Seamount summit crusts
    Oct 12, 2026

    Seamount summit crusts

    OLJEPRIS
    BCOUSD quotes by TradingView
    GULLPRIS
    GOLD quotes by TradingView
    KOBBERPRIS
    Track all markets on TradingView
    GeoPublishing AS

    GeoPublishing AS
    Trollkleiva 23
    N-1389 Heggedal

    Publisher & General Manager

    Ingvild Ryggen Carstens
    ingvild@geopublishing.no
    cell: +47 974 69 090

    Editor in Chief

    Ronny Setså
    ronny@geopublishing.no
    +47 901 08 659

    Media Guide

    Download Media Guide

    ABONNEMENT
    NYHETSBREV
    Abonner på vårt nyhetsbrev
    © 2026 GeoPublishing AS - All rights reserved.

    Type above and press Enter to search. Press Esc to cancel.